

הגדרתו המילונית של "תמהיל", הינה צירוף גורמים בעלי מאפיינים שונים. באופן דומה, גם בתמהיל המשכנתא נצרף במקום גורמים רבים מסלולי משכנתא שונים, מה שייתן לנו פיזור סיכונים. מכיוון שכידוע, לא מומלץ להשקיע את כל הכסף במקום אחד אלא לפזר אותו במספר אפיקים וכך להקטין את הסיכונים במקרה וחלילה אחד האפיקים יקרוס.
בדומה לכך, בחירת מסלול משכנתא אחד יכולה לגרום סכנה ללקוח הלווה, על כן כדאי ומומלץ לבחור כמה מסלולי משכנתא ולשלבם בתמהיל משכנתא אחד.
תמהיל משכנתא – מהו?
תמהיל משכנתא מורכב ממספר מסלולי משכנתא המשולבים ביחד לכדי מסלול אחד ומרכיבים ביחד הלוואה יחידה. חשוב לדעת שאפילו שמדובר בהלוואה אחת מהבנק במסגרתו של תמהיל המשכנתא – כל מסלול קיים בפני עצמו וכביכול אין קשר בינו לבין שאר מסלולי המשכנתא בתמהיל.
ברמה העקרונית לא קיימת המלצה אחת למספר מסלולי המשכנתא הכדאיים. ישנם הממליצים על ארבעה מסלולים שונים. אך ישנם אחרים הממליצים דווקא על שלושה מסלולים משום שלטענתם שלושה מסלולים מפיקם את המקסימום מתמהיל המשכנתא. למעשה, תמהיל המשכנתא המוצלח ביותר יאפשר לכם להחזיר את הלוואת המשכנת במספר מסלולים בו זמנית.
תמהיל המשכנתא מאפשר ומסייע ללווים להצליח לעמוד בסכום בהחזרי המשכנתא החודשיים וכן לשלם פחות ריבית, ובנוסף לכך יוכלו הלווים לחסוך בטווח הארוך. כדי להפחית את אי הוודאות הקיימת בנושא המשכנתא וכן את הסיכוי לתנועות גדולות בהחזר המשכנתא אל תפחדו לקחת כמה מסלולי משכנתא, אפילו שפיזור המשכנתא עלול להפוך את לקיחתה לדבר מורכב.
האם קיימים סיכונים בהלוואת משכנתא?
מטרתו העיקרית של תמהיל משכנתא הינה פיזור סיכונים.
יחד עם זאת, חשוב להבין מדוע צריך לפזר סיכונים במשכנתא. לכאורה, אדם הלוקח משכנתא אינו משקיע בשוק מניות בו קיימים סיכונים ותנודות רבות. במשכנתא מדובר בהלוואה מהבנק עם תוספת ריבית הקיימת בתנאים קבועים, קרן ופעמים רבות גם שיעור ריבית לא משתנה. אך חשוב לדעת עם זאת כי מסלולי ההחזר של המשכנתא צמודים למדד מסוים, למשל מדד המחירים לצרכן, וברגע שמדד עליית הצרכן יעלה – מצבם של הלווים עלול להיות גרוע. וכך נוצר מצב לא הוגן בו הבנק נהנה מעלייה במדדים במשך השנים והלקוח משלם על כך.
משכנתא הצמודה למדד מוכרת מאוד ובמרבית המקרים גורמת לעלייה בהחזרי המשכנתא, אך החשוב ביותר לדעת הוא באיזה שיעור תעלה. למשל, אם בחרתם באופציה זו ואחרי כמה שנים מדד המחירים לצרכן מזנק ובחרתם במסלול משכנתא אחד, עליית מדד זו תשפיע מאד על החזרי המשכנתא שלכם. על כן כדאי לצרף מספר מסלולים לכדי תמהיל אחד, בחירה במספר מסלולים תגרום לכך שלא תרגישו את עלייתו של מדד המחירים לצרכן באופן ניכר.
תמהיל משכנתא כללי ואישי
לרב תמהיל משכנתא כללי מכיל בין שלושה לארבעה מסלולים של החזרי משכנתא.
במסלולים אלו הלקוח יכול לבחור במסלולים שיחלקו למסלול ריבית משנה או ריבית קבועה וישנה האופציה של ריבת פריים. יתרה מזאת מסגרת תנאי המסלול תקבע האם יש צורך להצמיד למדד או לא. בתמהיל המשכנתא המתקבל הלקוח יוכל לראות את השיקולים לבחירת כל מסלול בין לחיוב בין לשלילה.
התמהיל אינו מתייחס לא למשכנתא פרטנית ולא להוצאות והכנסות הלווים או לשאר הנתונים האישיים, אלא מתייחס להלוואה באופן כללי וכן לתקופת ההחזר הממוצעת שיכולה להגיע בין 20 ל – 25 שנים. בנוסף לזאת על הלווה להכין גם תמהיל משכנתא אישי.
תמהיל משכנתא אישי
תמהיל משכנת אישי שונה מתמהיל משכנתא כללי משום שהוא מכיל בתוכו את מצבם של הלווים הכולל הוצאות והכנסות וכן את גובה ההחזר המקסימלי שיוכלו לעמוד בו. בהתאם לתמהיל המשכנתא האישי יוחלט האם תקופת ההחזר תעמוד על 25 שנה או 20 ואפילו תוכל להגיע ל15 שנה בלבד.
גם במסלול זה קיים הסיכון משום שמשך תקופת ההחזר הארוכה משפיעה בצורה ניכרת על שיעורי הריבית שוודאי משתנים במשך השנים ועל כן במקרים רבים מסלול זה אינו מומלץ, אך אם תרכיבו תמהיל משכנתא ממספר מסלולים לא תפגעו באופן משמעותי מעליית שיעור הריבית. חשיבתו והרכבתו הנכונה של תמהיל משכנתא אישי יכולה לחסוך לכם עשרות ואף מאות אלפי שקלים בתקופת החזר המשכנתא.
איך נבחר תמהיל משכנתא?
תפקידו של בנק ישראל לעדכן הנחיות הקשורות לתמהיל משכנתא והוא מפרסם מידי חודש את הריביות המוצעות לכל המשכנתאות.
שנת 2020 הייתה שנה קשה למשק הישראלי. אמנם בשנת 2019 הייתה ירידה חדה בשעורי ריבית המשכנתאות, אך מהשלב בו התפרצה הקורנה בישראל ריביות המשכנתא עלו באופן ניכר.
בטבלה שלפניכם מוצגים נתוני הריביות של סוף שנת 2019 לעומת סיום מחצית הראשונה של 2020:
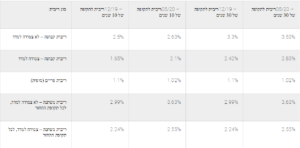
נכון להיום הריביות המומלצות והמשתלמות ביותר הן ריביות פריים וריביות משכנתא לא צמודות למדד. בעקבות משבר הקורונה ריביות אלו עלו אך הן עדיין נמוכות ביחס לשנים קודמות. על כן, בעקבות מסקנות אלו בנוגע לתמהיל המשכנתא המומלץ בנינו תמהיל שיחולק לשלושת המסלולים שלפניכם ובהם נפרט את היתרונות והחסרונות שבכל מסלול:
מסלול א' – ריבית פריים
זהו מסלול שאינו צמוד למדד, ולא תצטרכו לשלם קנס במידה ותרצו לפרוע אותו מוקדם יותר. מסלול ריבית פריים הינו המסלול הפופולרי ביותר, והוא מציע את הריבית הנמוכה ביותר, ונכון לשנת 2020 הוא נותן את האפשרויות עם התוצאות הטובות ביותר. יש לדעת שקיימים בנקים המגבילים את גובה השימוש בריבית פריים ועל כן צריך לחשוב שוב האם משתלם לקחת את המשכנתא מבנק זה.
הגבלת בנק ישראל בנוגע לריבית פריים היא הגבלת שימוש ריבת פריים למסלול לכדי 33% מגובה ההלוואה ולכן ניתן לנצל זאת בלקיחת הלוואה למשכנתא במסלול הראשון של 33% ריבית פריים מסכום המשכנתא.
היתרונות במסלול ריבית פריים – הם ריבית נמוכה, המסלול אינו צמוד למדד וכן פירעון או מחזור ההלוואה יהיה ללא תשלום קנס.
החסרונות במסלול ריבית פריים – הם שריבית הפריים יכולה לעלות בעתיד משום שבדרך כלל קיים סיכוי של עליית ריביות עתידיות
מסלול ב' – מסלול ריבית קבועה לא צמודה (קל"צ)
מסלול זה הינו מסלול יציב יחסית משום שהוא לא צמוד למדד. אך עם זאת, הריביות שלו גבוהות ביחס למסלולים אחרים. לקוח שלא מעוניין במסלול זה עדיין יהיה חייב להשתמש בו בשל הגבלות בנק ישראל. במסלול ריבית קל"צ אין אפשרות לצאת במשך תקופת ההחזר בלא תשלום קנס, על כן כדאי לפרוס את ההחזר למספר קטן של שנים. ההמלצה היא לקחת מסלול ריבית קל"צ 40% מסכום המשכנתא.
היתרונות במסלול קל"צ – הם ההחזר הקבוע שאינו תלוי בעליית ריביות בכלל בכל תקופת החזר המשכנתא. יתרה מזאת הקרן וההחזר קבועים משום שהמסלול אינו צמוד ממד.
החסרונות במלול קל"צ – הם הריבית הגבוהה, וכן תשלום קנס במקרה ורוצים למחזר או להחזיר את המשכנתא.
מסלול ג' – ריבית משתנה כל 5 שנים
זהו מסלול צמוד למדד המאפשר החזר חודשי נמוך יחסית משום ששילוב מסלול ריבית משתנה כל 5 שנים אינו נושא ריביות גבוהות. אך יש לציין ששינויים עתידיים במדד או בשיעורי הריבית יכולים להעלות את סכום ההחזרים החודשי. יחד עם זאת מסלול ריבית משתנה כל 5 שנים כשמו כן הוא, כלומר הוא נותן ללוים את האופציה להחליף או למחזר את המשכנתא כל 5 שנים ללא עמלת פירעון או תשלום קנס. ההמלצה במסלול זה היא 27% ריבית משתנה כל 5 שנים מסכום המשכנתא.
היתרונות במסלול ריבית משתנה כל 5 שנים – היא שלטווח הארוך הריבית שלו נמוכה ביחס למסלולים האחרים, יש אפשרות יצאה מהמסלול כל 5 שנים וכן אין תשלום או עמלת פירעון מוקדם במידה ותרצו למחזר או להחליף מסלול משכנתא.
החסרונות במסלול ריבית משתנה כל 5 שנים – הם שמסלול זה צמוד למדד וככל הנראה הסכום ההתחלתי יעלה המשך השנים וכן לרב במשך 5 שנים הריבית משתנה ובדרך כלל עולה.
לפניכם טבלת דוגמא לתמהיל משכנתא בסכום של 400,000 ₪:
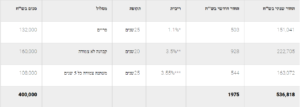
* 0.8% – 1.6%
** 3% – 4%
*** 2% – 3%
סך החזר ריבית – 136,818 ₪
עבור כל שקל הלווה ישלם – 1.34 ₪
למה לא לקחת תמהיל משכנתא בנקאי?
לפקיד הבנק אין את מערכות המחשוב והזמן לבנות לכם את התמהיל המשולם ביותר ובעיקר מטרתו להגדיל את רווחי הבנק. וזהו התמהיל שהבנק מציע שליש מהמשכנתא במסלול צמוד לפריים, לתקופה של שלושים שנה.
השליש השני מהמשכנתא במסלול משתנה צמודה כל חמש, לתקופה של שלושים שנה.
והשליש האחרון של המשכנתא במסלול קבועה לא צמודה, ומשך השנים שנותר יהווה את ההפרש בין ההחזר המבוקש להחזר שנותר אחרי ההחזר של המסלולים הקודמים.
לסיכום,
חשוב להדגיש שאין להשתמש בתמהיל המוצע באופן גורף משום שהנתונים עלולים להשתנות מידי יום. וכן, הרכבת תמהיל משכנתא ללא ידע רחב בנושא עלול לפגוע בכם מאוד.
אך עכשיו אחרי שקראתם את סוגי המסלולים הקיימים נסו לחשב את הנתונים במחשבוני המשכנתא אותם ניתן למצוא באינטרנט ובמקביל תוכלו להתחיל ולבדוק את הצעות המשכנתא מהבנקים.
יש לדעת כי ככל שהונכם העצמי יהיה גבוה כך תוכלו להוריד את סכום החזר המשכנתא, ועל כן חשוב לבדוק את הזמן הנכון ביותר בשבילכם בשביל לקחת משכנתא ותמיד תזכרו להתעדכן במצב הריביות והממדיים בשוק וכמובן התייעצו עם יועץ משכנתאות אפילו פגישה אחת לראות שאתם בכיוון הנכון.
לכל שאלה או התייעצות צרו קשר


